
Annonce: Artiklen indeholder links til partnere, som vi kan få kommission fra. Det påvirker ikke vores vurderinger.
Investering behøver ikke at være komplekst, og du behøver ikke at bruge timer på at analysere enkeltaktier for at få del i det langsigtede afkast på markedet. Hvis du ønsker maksimal spredning og en automatiseret opsparing med lave omkostninger, så er der ét begreb, du bør kende: Hvad er en ETF?
I denne guide skærer vi alt det unødvendige finans-sludder væk. På under 6 minutter lærer du nøjagtigt, hvordan de populære fonde fungerer, hvorfor det amerikanske S&P 500-indeks ofte bruges som det klassiske eksempel, og hvordan du navigerer uden om de faldgruber i det danske skattesystem, som mange begyndere overser.
Kort fortalt
- ETF står for Exchange Traded Fund, en børshandlet fond med mange aktier i én kurv
- De fleste ETF’er følger et indeks og har lave omkostninger, typisk 0,07-0,30% om året
- ETF’er på Skattestyrelsens positivliste bliver beskattet som aktieindkomst efter lagerprincippet
- På en aktiesparekonto betaler du kun 17% i skat af dine ETF’er
Hvad betyder ETF: Forklaret på 1 minut
ETF står for Exchange Traded Fund. Oversat til dansk betyder det blot en børshandlet fond.
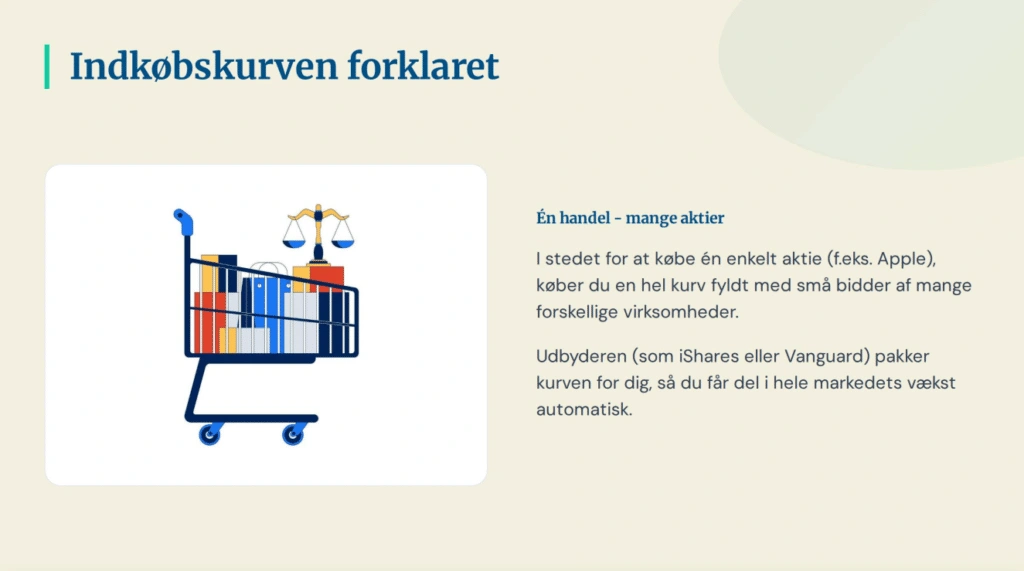
I virkeligheden kan du forestille dig en helt almindelig indkøbskurv.
Hvis du gerne vil investere i den amerikanske teknologisektor, kan du gå ud og købe en enkelt aktie i Apple. Går det dårligt for Apple i morgen, påvirker det din investering direkte. Du kan også vælge at købe en ETF. Når du investerer i én andel af en ETF, køber du reelt en hel indkøbskurv, som en udbyder (f.eks. iShares eller Vanguard) allerede har fyldt op med mikroskopiske dele af hundredvis af forskellige aktier.
Egenskaberne ved denne struktur er mærkbare:
Høj fleksibilitet: Fonden handles på børsen præcis som en almindelig aktie. Du kan købe og sælge dine andele på få sekunder i din børsmæglers åbningstid.
Bred spredning: Du satser ikke alt på én virksomhed. Hvis et enkelt firma i kurven har modgang, bliver effekten minimeret af de mange andre virksomheder i fonden.
Lave løbende omkostninger: Fordi en computer typisk styrer kurven automatisk efter et fastlagt indeks, er de løbende administrationsomkostninger væsentligt lavere end ved aktivt forvaltede fonde.
ETF vs investeringsforening: Hvad er forskellen?
Når du undersøger markedet og søger svar på, hvad er en ETF, vil du hurtigt støde på traditionelle danske investeringsforeninger. Selvom de minder om hinanden, fordi begge samler mange aktier i én fond, er der markante forskelle, du skal være opmærksom på som investor.
En traditionel dansk investeringsforening er ofte aktivt forvaltet. Det betyder, at der sidder professionelle porteføljemanagere og forsøger at håndplukke de bedste aktier for at slå markedet. Det kræver dyre analyseværktøjer og høje lønninger, hvilket afspejler sig i fondens ÅOP (Årlige Omkostninger i Procent). Danske investeringsforeninger koster typisk mellem 1% og 2% om året i gebyrer.
En ETF er derimod passiv. Den forsøger ikke at slå markedet, men blot at følge et indeks fuldstændig slavisk ved hjælp af en computer. Fordi der ikke skal betales til dyre managere, er det en markant billigere løsning, hvor de årlige omkostninger ofte ligger helt nede mellem 0,07% og 0,30%. Over en lang årrække kan den forskel i omkostninger betyde tusindvis af ekstra kroner til din opsparing.
ETF eller indeksfond
Du støder også på ordet indeksfond. En indeksfond følger et indeks, fx de største virksomheder i verden, ligesom de fleste ETF’er gør. Forskellen er, hvordan du handler den.
En ETF handles på børsen i løbet af dagen ligesom en aktie. En dansk indeksfond er typisk en investeringsforening, der også følger et indeks, men som du køber og sælger til dagens kurs. Begge dele er billige og brede, og for de fleste begyndere er forskellen lille.
| ETF | Dansk investeringsforening | |
|---|---|---|
| Handel | På børsen i løbet af dagen | På børsen eller via banken |
| Udvalg | Tusindvis af fonde fra hele verden | Færre, primært danske udbydere |
| Skat i frit depot | Lagerbeskattet hvert år | Udbyttebetalende: når du sælger. Akkumulerende: hvert år |
| Aktiesparekonto | Ja, hvis den står på positivlisten | Ja |
| Typisk til | Dig, der vil have lav pris og bred spredning | Dig, der vil spare op i kendte danske fonde |
Det gyldne eksempel: S&P 500
For at forstå, hvordan en ETF fungerer i praksis, kan vi kigge på verdens mest kendte aktieindeks: S&P 500 (eller sp500).
Live kurs for iShares Core S&P 500 UCITS ETF på Xetra (i euro).
S&P 500 er ikke en fond, man kan købe, men blot en digital liste over de 500 største og mest succesfulde børsnoterede virksomheder i USA. Det tæller giganter som Microsoft, Apple, Nvidia, Amazon og Meta.
Når du vil investere i dette indeks, køber du en S&P 500 ETF. Udbyderen af fonden ejer alle de 500 aktier i det præcise blandingsforhold, som indekset dikterer. Når du ejer en andel af fonden, følger din investering den generelle økonomiske udvikling i amerikansk erhvervsliv. Det er en af de mest populære måder at få en bred, global eksponering på, da disse 500 virksomheder har forretning i hele verden.
Bedste S&P 500 ETF
Når du søger efter den bedste s&p 500 etf på din handelsplatform, vil du typisk støde på to giganter: iShares Core S&P 500 UCITS ETF og Vanguard S&P 500 ETF. De følger nøjagtigt det samme indeks, men der er små forskelle i teknikaliteterne.
Forskellen på akkumulerende og distribuerende
En af de vigtigste detaljer, når du vælger din fond, er udbetalingsmetoden. Her trender en helt specifik type fond voldsomt blandt danske investorer: iShares Core S&P 500 UCITS ETF (acc).
Det lille “(acc)” står for akkumulerende. Det betyder, at når de 500 amerikanske virksomheder udbetaler udbytte, så modtager du ikke pengene som kontanter. Fonden geninvesterer automatisk dit udbytte i endnu flere aktier i fonden. Det sikrer, at din investering vokser hurtigere over tid på grund af renters rente-effekten, uden at du selv skal betale gebyrer for at geninvestere småbeløb. Modstykket er en distribuerende fond “(dist)”, som udbetaler udbyttet direkte til din konto.
Hvilke ETF’er skal man investere i
Der findes tusindvis af ETF’er, men som begynder skal du kun kende tre typer:
- Globale ETF’er spreder pengene ud over flere tusinde virksomheder i hele verden. De er det mest brede valg og et godt fundament
- S&P 500 ETF’er følger de 500 største amerikanske virksomheder. De har givet et højt afkast, men du satser kun på ét land
- Regions- og sektor-ETF’er fokuserer fx på Europa, teknologi eller grøn energi. De kan supplere, men bør ikke være hele porteføljen
Vil du have ETF’er på din aktiesparekonto, så vælg fonde, der står på Skattestyrelsens positivliste. Kig også efter lave årlige omkostninger og en stor fond med mange penge i, så den er nem at handle.
Komplekse ETF’er: Det skal du passe på
Nogle ETF’er er mere komplicerede end andre. Det gælder fx gearede ETF’er, der forsøger at give to eller tre gange markedets udvikling, og short-ETF’er, der stiger, når markedet falder.
De primære risici ved komplekse ETF’er er, at de kan tabe værdi hurtigt, at de ofte kun egner sig til meget kort tid, og at de kan opføre sig anderledes, end du forventer over flere dage. Din bank skal derfor lave en test af din erfaring, før du må købe dem. Som begynder bør du holde dig til simple, brede ETF’er.
Vil du eje guld via dit depot, sker det typisk gennem en ETC, som beskattes anderledes end en ETF. Læs mere i vores guide til investering i guld og sølv.
Beskatning af ETF’er: Lagerbeskatning og aktiesparekonto
Inden du trykker på købsknappen, er vi nødt til at vende skattereglerne, så du får det fulde svar på spørgsmålet: Hvad er en ETF i en dansk kontekst? Hvis du ikke holder tungen lige i munden, kan du ende i en uhensigtsmæssig skattesituation.
Hvor almindelige danske aktier først beskattes den dag, du sælger dem med gevinst (realisationsbeskatning), så er en ETF altid underlagt lagerbeskatning. Det betyder, at du hvert år d. 31. december afregner skat af dine urealiserede gevinster. Er din fond steget med 10.000 kroner på papiret over året, skal du betale skat af de 10.000 kroner i det nye år, selvom du ikke har solgt fonden endnu.
Undgå skattefælden med SKATs positivliste
For at beskatningen skal være så optimal som muligt, skal du sikre dig, at fonden fremgår af skat positivliste.
Hvert år udgiver SKAT en liste over udenlandske fonde, som er godkendt til beskatning som aktieindkomst.
- Hvis ETF’en er på positivlisten: Din gevinst beskattes som aktieindkomst (27% op til progressionsgrænsen på 79.400 kr)
- Hvis ETF’en IKKE er på positivlisten: Din gevinst beskattes som kapitalindkomst (hvilket for mange kan være helt op til ca. 42% i personlig skat)
Strategisk tip: Lagerbeskatningen er en af årsagerne til, at ETF’er egner sig helt perfekt til en Aktiesparekonto. Da en Aktiesparekonto i forvejen altid er lagerbeskattet, men til en ultra-lav fast skattesats på kun 17%, får du her den absolut mest skatteoptimale kombination i Danmark.
Regneeksempel: Samme ETF, to slags skat
Du har 100.000 kr. i en global ETF, der står på positivlisten, og den stiger 8% på et år. Gevinsten på 8.000 kr. bliver beskattet, også selvom du ikke sælger. I et almindeligt depot betaler du 27% som aktieindkomst, i alt 2.160 kr. (42% af den del af din samlede aktieindkomst, der ligger over 79.400 kr. i 2026).
Står den samme ETF på din aktiesparekonto, er skatten 17%, eller 1.360 kr. De 800 kr., du sparer, bliver i investeringen og arbejder videre for dig med renters rente.
ETF investering: Sådan kommer du i gang
Den bedste ETF-strategi for de fleste er kedelig, og det er en fordel. Du behøver ikke vælge den rigtige aktie eller time markedet. Du skal bare gøre fire ting:
- Opret en aktiesparekonto først. Den har den laveste skat, og du kan se, hvor du får den billigst, i vores sammenligning af den bedste aktiesparekonto
- Vælg én bred, global ETF fra positivlisten. Det giver dig tusindvis af virksomheder i én handel
- Sæt en fast månedsopsparing op, så du køber automatisk, uanset om markedet er op eller ned
- Lad pengene arbejde, og lad være med at sælge i panik, når kurserne falder
Regneeksempel: 500 kr. om måneden
Sætter du 500 kr. ind i en global ETF hver måned i 20 år, har du selv indbetalt 120.000 kr. Giver ETF’en i gennemsnit 7% om året, vokser opsparingen til omkring 260.000 kr. før skat. Afkastet er ikke garanteret, og der vil være år med fald, men tiden og de faste indbetalinger gør det tunge arbejde.
Hvordan køber man ETF’er på Nordnet og Saxo Bank
Nu har du styr på teorien, forskellen på investeringsforeninger, eksemplet med S&P 500 og skattereglerne. Det sidste skridt er selve eksekveringen.
I Danmark er det primært to store platforme, der dominerer markedet, når det kommer til billig, sikker og brugervenlig handel med udenlandske fonde: Saxo Bank og Nordnet.
Begge platforme giver dig fuld adgang til alle de store fonde fra iShares og Vanguard, og begge platforme indberetter automatisk dine handler til SKAT, så du ikke selv skal sidde med lommeregneren. Der er dog forskel på deres priser (kurtage), og hvordan du kan opsætte automatiske køb via f.eks. en månedsopsparing eller en Aktiesparekonto.
Sådan køber du din første ETF:
- Log ind på din platform og vælg den konto, du vil købe på, helst din aktiesparekonto
- Søg efter ETF’en med navn eller ISIN-kode, fx en global fond
- Tjek at fonden står på Skattestyrelsens positivliste
- Vælg beløb eller antal andele, og tryk køb
Start din ETF-opsparing hos Nordnet
Spar op i udvalgte ETF’er fra 100 kr. om måneden uden kurtage, direkte på din aktiesparekonto.
Er du i tvivl om platform, så se vores sammenligning af Nordnet og Saxo Bank. Vil du lære grundprincipperne først, så start med investering for begyndere.
Ofte stillede spørgsmål
En ETF er lagerbeskattet. Du betaler skat af stigningen hvert år pr. 31. december, også selvom du ikke har solgt.
Det er en liste over udenlandske fonde, som SKAT har godkendt til beskatning som aktieindkomst. ETF’er, der ikke står på listen, beskattes som kapitalindkomst, hvilket ofte er dyrere.
Ja, hvis ETF’en står på SKATs positivliste. Så beskattes afkastet med 17% på aktiesparekontoen.
En akkumulerende ETF geninvesterer udbyttet automatisk, mens en distribuerende ETF udbetaler det til dig.