
Du overvejer en aktiesparekonto, og det kribler i fingrene efter at få pengene ud at arbejde. Men så rammer du de danske skatteregler. De kan hurtigt ligne en jungle, hvor man skal have en machete og en revisor med.
Heldigvis findes der en genvej, som staten selv har lavet til helt almindelige investorer. Den hedder en aktiesparekonto, og for de fleste begyndere er det det bedste sted at starte.
Kort fortalt
- På en aktiesparekonto betaler du kun 17% i skat af dit afkast mod 27% eller 42% på et almindeligt aktiedepot
- Indskudsloftet er 174.200 kr. i 2026 og var 166.200 kr. i 2025
- Skatten bliver beregnet hvert år efter lagerprincippet, og banken trækker den automatisk
- Du kan kun have én aktiesparekonto i alt, men du kan flytte den til en anden bank uden at blive beskattet
Aktiesparekonto 2026: Loft og skat på ét minut
Her er de tal, de fleste leder efter. Resten af artiklen forklarer, hvad de betyder for dig.
| 2026 | 2025 | |
|---|---|---|
| Indskudsloft | 174.200 kr. | 166.200 kr. |
| Skat af afkast | 17% | 17% |
| Beskatning | Lagerprincippet, hvert år | Lagerprincippet, hvert år |
| Antal konti pr. person | 1 | 1 |
Hvad er en aktiesparekonto
En aktiesparekonto er en investeringskonto, du kan oprette i din egen bank eller hos en investeringsplatform som Nordnet og Saxo Bank. Forskellen fra andre konti ligger kun i, hvordan dine gevinster bliver beskattet.
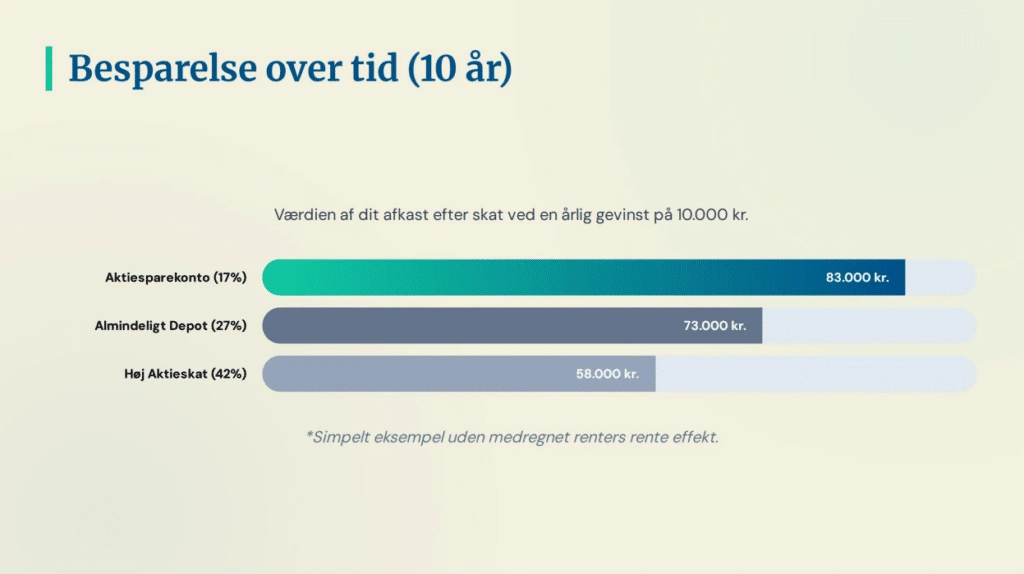
Investerer du almindeligt i Danmark, betaler du 27% eller 42% af dine gevinster i skat. På aktiesparekontoen er skatten fast 17%. Se, hvad det betyder, når du tjener 10.000 kr. på dine aktier:
- Almindeligt aktiedepot: Skatten tager mindst 2.700 kr., og du beholder 7.300 kr.
- Aktiesparekonto: Skatten tager 1.700 kr., og du beholder 8.300 kr.
Det er 1.000 kr. ekstra, der kan blive stående og vokse med renters rente. Derfor er tommelfingerreglen enkel: Fyld aktiesparekontoen op, før du investerer andre steder.
Derfor hedder det både 27% og 42%
Aktieskatten i Danmark stiger, jo mere du tjener. I 2026 betaler du 27% af de første 79.400 kr. i aktieindkomst og 42% af resten. På aktiesparekontoen er du ligeglad med den grænse, for her er skatten altid 17%, uanset om du tjener 5.000 kr. eller 500.000 kr.
Indskudsloftet 2025 og 2026: Pas på begynderfejlen
Fordi skatten er så lav, har staten sat et loft over, hvor meget du må sætte ind. I 2026 er loftet 174.200 kr., og i 2025 var det 166.200 kr. Loftet stiger typisk lidt hvert år.
Mange begyndere tror, at loftet gælder værdien af kontoen. Det gør det ikke. Loftet gælder dine nettoindskud, altså det, du selv har sat ind minus det, du har hævet.
Stiger dine aktier, så der pludselig står 250.000 kr. på kontoen, er alt, som det skal være. Du skal ikke sælge noget eller betale strafskat. Du kan bare ikke sætte flere penge ind.
Sådan regner du ud, hvor meget du må indskyde
Skattestyrelsen bruger kontoens kursværdi den 31. december året før som udgangspunkt. Var din konto 100.000 kr. værd ved nytår, kan du sætte op til 74.200 kr. ind i 2026.
Hæver du penge i løbet af året, må du sætte det samme beløb ind igen inden for samme år. Du må også altid sætte penge ind til at betale skatten, selvom du så kommer over loftet.
Sætter du for meget ind, skal du betale en afgift på 3% om året af det beløb, du er over. Så det betaler sig at holde øje.
Skat på aktiesparekonto: Lagerprincippet
På et almindeligt depot betaler du først skat, når du sælger med gevinst. På en aktiesparekonto gør banken status én gang om året. Det hedder lagerprincippet eller lagerbeskatning.
Banken kigger på, hvor meget værdien er steget i løbet af året, og du betaler 17% af stigningen. Det gælder, selvom du ikke har solgt noget, og pengene stadig står i markedet.
Et eksempel: Du sætter 50.000 kr. ind den 1. januar. Den 31. december er kontoen 60.000 kr. værd. Du har tjent 10.000 kr., og i januar trækker banken 1.700 kr. i skat. Du skal ikke selv gøre noget.
Sørg bare for, at der står lidt kontanter på kontoen i starten af året, så skatten kan trækkes. Får du et tab, bliver det gemt og trukket fra i de år, hvor du får et afkast. Udbytte bliver beskattet som en del af afkastet på kontoen.
Hvad må du købe på en aktiesparekonto
Du må ikke købe alt på en aktiesparekonto. Reglerne er heldigvis enkle, og de fleste almindelige investeringer er godkendt:
- Aktier, der handles på en børs, fx Novo Nordisk eller Apple
- Investeringsforeninger med mindst 50% aktier
- ETF’er og fonde, der står på Skattestyrelsens positivliste over aktiebaserede investeringsselskaber
Obligationer og rene obligationsfonde må ikke stå på kontoen. Er du i tvivl, så tjek fonden på Skattestyrelsens positivliste, før du køber. Mange begyndere starter med en bred ETF eller en investeringsforening, der spreder pengene ud over hele verden.
Fordele og ulemper ved en aktiesparekonto
Fordele:
- Lav skat på 17% af afkastet
- Banken klarer skatten for dig
- Tab bliver gemt og trukket fra senere
- Du kan flytte kontoen til en anden bank uden at blive beskattet
Ulemper:
- Loftet på 174.200 kr. begrænser, hvor meget du kan sætte ind
- Du betaler skat hvert år, også af gevinster, du ikke har solgt
- Du kan ikke trække tab fra i anden indkomst
- Ikke alle værdipapirer må stå på kontoen
For de fleste vejer fordelene tungest, især hvis du investerer for et beløb under loftet.
Aktiesparekonto vs. almindeligt aktiedepot
Tænk på det som to kasser hos din bank eller platform. De fleste begyndere behøver ikke andre kontotyper end de to:
| Aktiesparekonto | Almindeligt aktiedepot | |
|---|---|---|
| Skat | 17% | 27% eller 42% |
| Hvornår du betaler skat | Hvert år | Når du sælger |
| Loft | 174.200 kr. i 2026 | Intet loft |
| Antal konti | 1 | Så mange du vil |
Strategien giver sig selv: Start med aktiesparekontoen. Den dag, den er fyldt op, sætter du dine næste investeringer ind på et almindeligt depot.
Aktiesparekonto og månedsopsparing
Mange vil gerne spare fast op hver måned. Det kan du godt på en aktiesparekonto, men ikke alle platforme lader dig koble deres automatiske månedsopsparing på kontoen.
Hos nogle skal du selv trykke på købsknappen hver måned, og så betaler du almindelig kurtage. Tjek det, før du vælger platform. Vi har sammenlignet de to største i Nordnet vs Saxo Bank.
Aktiesparekonto til børn
Børn kan godt have deres egen aktiesparekonto. Forældrene opretter og styrer kontoen, men pengene skal tilhøre barnet. Loftet er det samme, og barnet kan også kun have én konto.
Sparer du op til et barn, er en børneopsparing dog ofte et bedre sted at starte, fordi afkastet er helt skattefrit. Læs mere om børneopsparing i vores guide til opsparingskonti i Danmark.
Er du i tvivl, om aktiesparekontoen er den rette model til dit barn? Sammenlign børneopsparing, aktiesparekonto og depot i vores guide til investering for børn.
Sådan opretter og flytter du en aktiesparekonto
- Vælg bank eller platform. Kig især på kurtage, depotgebyr og hvilke fonde du kan købe. Se hvem der er billigst i vores sammenligning af den bedste aktiesparekonto
- Opret kontoen med MitID. Det tager typisk 5-10 minutter
- Overfør penge fra din lønkonto, men hold dig under loftet
- Køb dine første aktier, ETF’er eller investeringsforeninger
Vil du skifte bank senere, kan du flytte aktiesparekontoen uden at blive beskattet. Ikke alle banker kan tage imod alle værdipapirer, så spørg den nye bank, før du flytter.
Dit næste skridt herfra
Nu har du styr på loftet, skatten og reglerne. Det næste skridt er at få kontoen oprettet, så pengene kan komme ud og arbejde.
Ved du ikke, hvad du skal købe? Start med vores guide til investering for begyndere, eller se hvordan selve handlen foregår i artiklen om, hvordan man køber aktier.
Ofte stillede spørgsmål
Indskudsloftet er 174.200 kr. i 2026. Loftet gælder dine nettoindskud, og Skattestyrelsen bruger kontoens værdi den 31. december året før som udgangspunkt.
I 2025 var indskudsloftet 166.200 kr. Loftet bliver typisk hævet en smule hvert år.
Du betaler 17% af dit afkast. Skatten bliver beregnet hvert år efter lagerprincippet, og banken trækker den automatisk fra kontoen.
Nej. Du kan kun have én aktiesparekonto i alt på tværs af alle banker. Du kan til gengæld flytte den til en anden bank uden at blive beskattet.
Ja. Børn kan have deres egen aktiesparekonto, som forældrene styrer. Pengene skal tilhøre barnet, og loftet er det samme som for voksne.
Tabet bliver gemt og trukket fra i de år, hvor du får et afkast på kontoen. Du kan ikke bruge tabet i anden indkomst.
Kilder
Denne artikel er sidst opdateret: Oktober 2026