
Annonce: Artiklen indeholder links til partnere, som vi kan få kommission fra. Det påvirker ikke vores vurderinger.
Når en forælder eller partner dør, kommer regningerne ofte samtidig med sorgen. Og så melder spørgsmålet sig hurtigt: Skal jeg nu betale deres gæld?
Det korte svar er nej. I Danmark arver du ikke gæld. Men du kan godt komme til at hæfte for den, hvis du træffer de forkerte valg i de første uger. Her får du reglerne, fælderne og det, du skal gøre, før du rører ved noget.
Kort fortalt
- Du arver ikke gæld. Det er dødsboet, der betaler, så langt pengene rækker
- Er der mere gæld end penge, må kreditorerne tage tabet
- Du kan komme til at hæfte, hvis du vælger privat skifte og bruger af boets penge for tidligt
- Sidder en ægtefælle i uskiftet bo, overtager hun eller han også gælden
- Har du kautioneret eller er medlåntager, skal du stadig betale
- Kreditorerne har otte uger til at melde sig, efter dødsfaldet er annonceret i Statstidende
Arver man gæld i Danmark?
Nej. Når en person dør, bliver alt, hvad vedkommende ejede og skyldte, samlet i et dødsbo. Det er boet, der betaler gælden, ikke de efterladte. Først når kreditorerne har fået deres, bliver resten delt ud som arv.
Rækker pengene ikke, er det kreditorerne, der må tage tabet. Banken, kreditkortselskabet eller Gældsstyrelsen kan ikke sende regningen videre til børnene. Det gælder også gæld til det offentlige, som du kan blive klogere på i guiden til gæld til det offentlige.
Hvornår kan du alligevel komme til at hæfte?
Hovedreglen har fire undtagelser, og det er dem, folk falder i.
Privat skifte
Ved privat skifte gør arvingerne selv boet op. Det er billigt og hurtigt, men du kan blive personligt ansvarlig for gælden, hvis I begynder at dele ud, sælge eller bruge af boets penge, før I har det fulde overblik. Viser det sig bagefter, at gælden overstiger formuen, og I ikke kan levere det hele tilbage, kan kreditorerne gå efter jer.
Uskiftet bo
Vælger den efterlevende ægtefælle at sidde i uskiftet bo, overtager hun eller han hele boet, også gælden, og hæfter personligt for den. Det er en oplagt model, når der er en fælles bolig og fuld styr på tallene. Det er til gengæld en dyr fælde, hvis afdøde havde store lån eller gæld til det offentlige.
Ægtefælleudlæg
Er hele formuen samlet under 950.000 kr. (2026), kan den efterlevende ægtefælle få det hele som ægtefælleudlæg, også selvom der er børn. Til gengæld følger ansvaret for afdødes gæld med.
Kaution og fælles lån
Har du skrevet under som kautionist eller medlåntager, er det din egen aftale med långiveren. Den forsvinder ikke ved dødsfaldet, så du skal fortsat betale. Det gælder fx et fælles boliglån eller et billån, hvor I begge står på papirerne.
Har I delingsformue, og står alt i den efterlevendes navn, kan kreditorerne i nogle tilfælde gå efter en del af formuen. Særeje i en ægtepagt beskytter dig mod det.
Sådan gør du, når der er gæld i boet
- Lad være med at tømme konti, sælge bilen eller dele ting ud, før I kender gælden
- Kontakt skifteretten, som kan annoncere dødsfaldet i Statstidende, så kreditorerne får besked
- Vent de otte uger, så alle kreditorer har haft mulighed for at melde sig via Skifteportalen
- Gør status: Er der mere gæld end formue, så bed skifteretten om at lade en bobestyrer behandle boet
- Er boet lille, kan skifteretten give det som boudlæg til de nærmeste, uden at I hæfter for gælden
Er der en bolig i boet, så tjek, hvad der er tinglyst på den, før I beslutter noget. Det tager to minutter, og vi guider dig hele vejen i vores guide til gæld i hus.
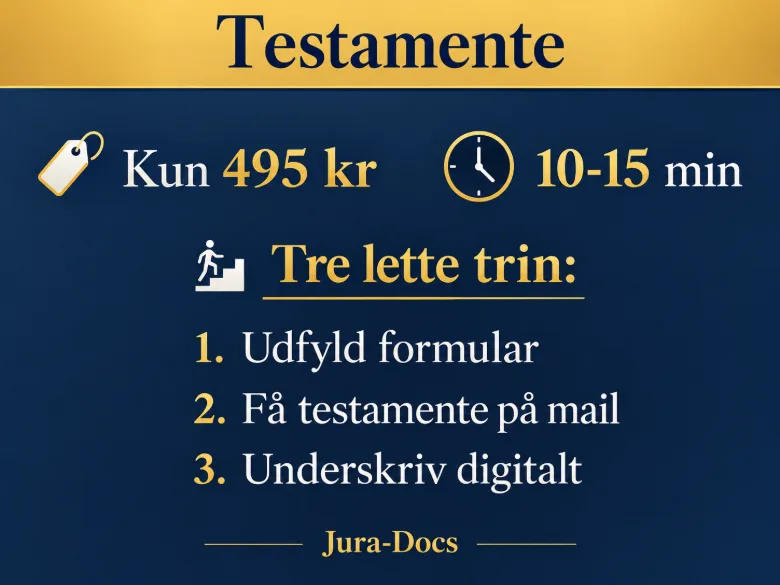
Sørg for, at arven havner det rigtige sted
Lav dit testamente online hos Jura-Docs på 10-15 minutter for kun 495 kr., og underskriv det digitalt
Små dødsboer: boudlæg
Efterlader afdøde under 55.000 kr. (2026), når en rimelig begravelse er betalt, kan skifteretten give boet som boudlæg til de nærmeste pårørende. Du hæfter ikke for gælden, og der skal ikke laves et egentligt skifte. Du skal bare sørge for at rydde boligen.
Hvad med pension og livsforsikring?
Har afdøde indsat dig som begunstiget på en livsforsikring eller pension, holdes udbetalingen uden for boet. Pengene går direkte til dig, og kreditorerne kan ikke tage dem. Det er en af de bedste måder at sikre sine efterladte på, også hvis der er gæld. Læs mere om begunstigelse i vores guide til pension i Danmark.
Sådan beskytter du dine efterladte
- Få overblik over gælden nu, mens I begge kan tale om den
- Overvej særeje i en ægtepagt, hvis din partner har stor gæld
- Skriv et testamente, så det er tydeligt, hvem der skal have hvad
- Tjek, hvem der står som begunstiget på jeres pensioner og livsforsikringer
Vil du have det store overblik over lån og gæld, så læs vores guide til lån og gæld. Den samler alt fra billige lån til, hvordan du kommer ud af gæld.
Ofte stillede spørgsmål
Nej. Gælden betales af dødsboet, så langt pengene rækker. Er der ikke penge nok, taber kreditorerne resten, og ingen kan kræve, at børnene betaler.
Ja, men du arver kun det, der er tilbage, når lånet er betalt. Vil du beholde huset, skal du typisk overtage lånet eller låne nyt i banken.
Den behandles som al anden gæld. Gældsstyrelsen melder sit krav til boet, og rækker pengene ikke, får de ikke resten.
Otte uger, efter at dødsfaldet er annonceret i Statstidende. Kravene meldes via Skifteportalen på domstol.dk.
Det behøver du ikke, for du arver ikke gælden. Er boet insolvent, så bed skifteretten om en bobestyrer, og lad være med at bruge af boets penge. Så hæfter du ikke.
Kilder
- Ældre Sagen: Du arver ikke gæld
- Lovguiden: Boudlæg i små dødsboer
- Lovguiden: Ægtefælleudlæg
- Legaldesk: Arv og gæld ved dødsfald